確定申告で源泉徴収票がない!紛失・もらえない場合の対処法(令和8年版)
確定申告に源泉徴収票がない3パターン(紛失/退職先がくれない/副業先からない)の対処法を令和8年版で解説。最速は再発行依頼ですが、間に合わない場合も給与明細+税務署「源泉徴収票不交付の届出書」で代替申告が可能です。所得税法226条の交付義務・依頼文例・記入例まで網羅。
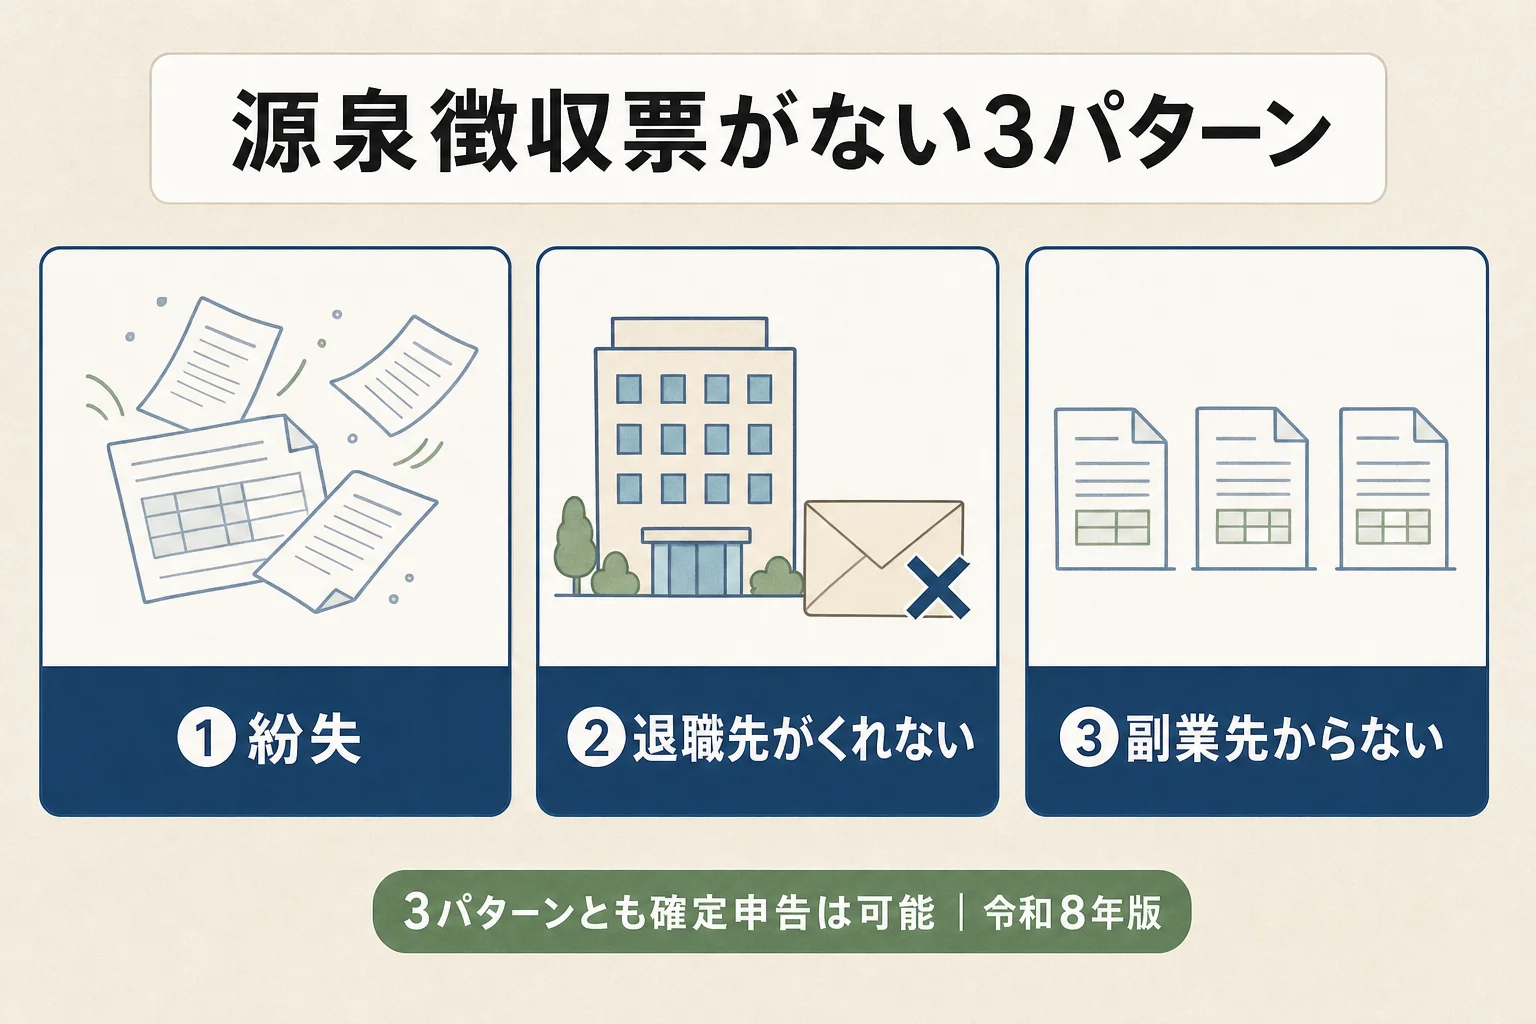
確定申告のシーズンに、「源泉徴収票がない・もらえない・紛失した」というトラブルは毎年発生します。 この記事では、給与所得者の方が源泉徴収票を入手できない3パターン別に、令和8年(2026年)時点での対処法を解説します。
この記事を読むと、以下のことが分かります。
- 源泉徴収票がない3つのパターンと優先すべき対処順
- 勤務先への再発行依頼の文例(電話・メール・書面)
- 再発行が間に合わない場合の代替申告の手順
- 税務署「源泉徴収票不交付の届出書」の使い方
- 給与明細書だけで確定申告書を埋める書き方
2026年現在の所得税法・国税庁公式手続きを根拠としています。 個人事業主・フリーランスの場合は個人事業主に源泉徴収票は来ない?支払調書との違い、 副業の確定申告全体は副業の確定申告のやり方 完全ガイドもあわせてご覧ください。
結論:3パターンとも確定申告は可能。最速は再発行依頼
源泉徴収票がない場合の3行まとめ
- 第一手は勤務先に再発行依頼(電話 or メール・所要数日〜2週間)
- くれない場合は税務署「源泉徴収票不交付の届出書」で行政指導 + 代替申告
- 確定申告書への添付は2019年4月以降不要。給与明細から数字を拾えば申告できる
源泉徴収票は所得税法226条1項により、給与支払者に交付義務があります。在職者には翌年1月31日まで、退職者には退職日から1ヶ月以内の交付が義務付けられており、違反すると1年以下の懲役または20万円以下の罰金の罰則があります。それでも交付されない場合の救済手段が、税務署の「源泉徴収票不交付の届出書」です。
また、平成31年(2019年)4月1日以降に提出する確定申告書からは、源泉徴収票の添付は不要になっています。給与明細書・最終支給明細・賃金台帳のいずれかから「給与収入額」「源泉徴収税額」「社会保険料控除額」を拾えれば、申告書を完成させることができます。
源泉徴収票がない3つのパターン
確定申告で源泉徴収票が手元にない状況は、大きく3つに分けられます。それぞれ取るべき行動が違うので、まず自分の状況を見分けましょう。
| パターン | 主な状況 | 優先対応 | 所要時間の目安 |
|---|---|---|---|
| ①紛失 | 受け取った後で失くした・捨てた・どこにあるか分からない | 勤務先に再発行依頼(電話 or メール) | 数日〜1週間 |
| ②退職先がくれない | 退職後1ヶ月経っても届かない・倒産した・連絡が取れない | 催促 → 税務署「不交付の届出書」 | 2〜4週間 |
| ③副業先・短期バイト | 副業先や短期バイト先から発行されない・忘れられている | 電話で再依頼 → 給与明細で代替 | 数日〜2週間 |
①紛失してしまった
最も多いケースです。年末に受け取ったが、確定申告の時期になって見当たらない・紙の山に紛れたというパターン。勤務先に再発行を依頼すれば数日〜1週間で再発行されるのが一般的です。再発行は何度でも可能で、特に費用も発生しません。
退職してから時間が経っているケースでも、給与支払者は源泉徴収簿を保管しているため、過去分の源泉徴収票を再発行できます。法令上の保存期間は7年間(国税通則法・所得税法)ですので、概ね7年以内なら過去の源泉徴収票も発行可能です。
②退職先がくれない・倒産した
退職から1ヶ月以上経っても源泉徴収票が届かない、退職先と連絡が取れない、退職先が倒産しているケースです。所得税法226条1項では退職後1ヶ月以内の交付が義務付けられているため、まず文書で再交付を求めるのが筋です。
それでも交付されない、連絡が取れない場合は、納税地を所轄する税務署に「源泉徴収票不交付の届出書」を提出します。税務署から元の勤務先に行政指導が入り、源泉徴収票が交付されることが多いです。倒産している場合は、給与明細・銀行振込履歴・労働基準監督署の未払賃金立替払決定通知書から数字を再構成して申告します。
③副業先・短期バイト先からない
副業先・短期バイト先で源泉徴収票が発行されていないパターン。雇用主が小規模事業者だったり、源泉徴収票発行の習慣がなかったりして起こります。給与の支給があれば源泉徴収票の交付は義務なので、まず電話・LINEなどで再依頼してください。
短期バイトでも、年間を通して所得があれば全ての勤務先の源泉徴収票が必要です。間に合わない場合は給与明細書から「給与収入額」「源泉徴収税額」を拾って申告書に合算記入します。副業の確定申告全体の進め方は副業の確定申告のやり方 完全ガイドを参照してください。
パターン別の対処フロー
| ステップ | ①紛失の場合 | ②退職先がくれない場合 | ③副業先からない場合 |
|---|---|---|---|
| 1stアクション | 勤務先に電話で再発行依頼 | 退職先に電話 or メールで再依頼 | バイト先に電話で再依頼 |
| 2ndアクション(数日〜1週間後) | 届かなければ書面で再依頼 | 書面で再交付請求(226条義務を明示) | メールで書面再依頼 |
| 3rdアクション(2週間後) | ほぼここまでに届く | 税務署「不交付の届出書」を提出 | 給与明細で代替申告 + 不交付届出 |
| 最終手段 | 給与明細から推計して仮申告 | 給与明細・振込履歴で代替申告 | 給与明細・タイムカードで再構成 |
確定申告期限が迫っている場合
確定申告期限(毎年3月15日前後)が迫っているのに源泉徴収票が間に合わない場合は、給与明細書の数字で先に申告書を提出してください。期限後に源泉徴収票が届いて数字に相違があれば、修正申告(追加納税)または更正の請求(還付増額)で訂正できます。期限を守ることを優先しましょう。
再発行の依頼方法(電話・メール・書面の文例)
源泉徴収票の再発行依頼に決まった様式はありません。電話・メール・書面のいずれでも構いませんが、後で証拠が残る形で記録しておくと、税務署への届出時にスムーズです。
電話依頼の例(最初の連絡)
電話文例
「お世話になっております。〇〇と申します。令和7年(2026年提出分)の源泉徴収票を確定申告で使いたいのですが、紛失してしまいまして…。お手数ですが、再発行をお願いできますでしょうか。郵送先は〇〇県〇〇市〇〇です。発行までどのくらいかかりそうでしょうか?」
メール依頼の例
メール文例
件名:源泉徴収票の再発行のお願い
〇〇株式会社 人事部 御中
在職時にお世話になりました〇〇です。
確定申告のため、令和7年分の源泉徴収票が必要となりました。
紛失(または未受領)のため、お手数ですが再発行をお願いいたします。
【送付先】
氏名:〇〇 〇〇
住所:〒〇〇〇-〇〇〇〇 〇〇県〇〇市〇〇
電話:090-〇〇〇〇-〇〇〇〇
確定申告期限が近いため、お早めにご対応いただけますと幸いです。
どうぞよろしくお願いいたします。
書面依頼の例(電話・メールで進まない場合)
書面文例
〇〇年〇月〇日
〇〇株式会社 御中
〇〇県〇〇市〇〇〇〇 氏名:〇〇 〇〇 印
源泉徴収票交付請求書
貴社在職時の令和〇年分給与等に係る源泉徴収票につき、所得税法第226条第1項に基づき下記住所まで交付されたく、ここに請求いたします。
記
1.交付を求める年分:令和〇年分
2.送付先:〒〇〇〇-〇〇〇〇 〇〇県〇〇市〇〇
3.期限:本書到達後14日以内
以上
書面で送るときのポイント
- 到達証拠が残る「特定記録郵便」または「内容証明郵便」で送る
- 後日「源泉徴収票不交付の届出書」を税務署に出す際の証拠資料になる
- 電話・メールでのやり取りは日時・相手氏名・要旨をメモしておく
再発行が間に合わない・くれない場合の最終手段
退職先がどうしても源泉徴収票を発行してくれない、倒産していて発行が事実上不可能な場合に使えるのが、国税庁の「源泉徴収票不交付の届出手続(F5-4)」です。納税地を所轄する税務署に提出すると、税務署から元の勤務先に行政指導が入り、源泉徴収票の発行を促してくれます。
「源泉徴収票不交付の届出書」の概要
| 項目 | 内容 |
|---|---|
| 手続名 | F5-4 源泉徴収票不交付の届出手続 |
| 対象者 | 源泉徴収票の交付を受けられない給与所得者 |
| 提出先 | 納税地を所轄する税務署長 |
| 提出方法 | e-Taxソフトでオンライン提出 or 書面で持参・郵送 |
| 必要書類 | 届出書 + 給与支払明細書の写し(保存していれば) + 勤務先に交付を求めた書類等 |
| 費用 | 無料 |
| 受付時間 | 平日8:30〜17:00(土日祝閉庁)。閉庁時は窓口外収受箱投函可 |
「源泉徴収票不交付の届出書」に添付すると有利になる資料
- 給与支払明細書(給与明細)の写し: 各月の給与・控除額・源泉徴収税額が分かる
- 勤務先への再交付請求書面の控え: 内容証明郵便の謄本など
- 銀行振込履歴: 給与振込の証拠(手取り額の確認)
- 雇用契約書・労働条件通知書: 給与単価が分かる
- タイムカード・勤務記録: 勤務日数・残業時間の根拠
届出書を出すと、確定申告で源泉徴収票なしでも申告可能
税務署に「源泉徴収票不交付の届出書」を提出した記録があれば、給与明細書の写しを根拠資料として確定申告できます。源泉徴収税額は給与明細に毎月の源泉徴収額が記載されているはずなので、それを年間合計して申告書に記入します。源泉徴収票が後日届いた場合は、申告内容と相違があるか確認し、相違あれば修正申告または更正の請求で訂正します。
源泉徴収票不交付・倒産・複数勤務先合算など、複雑なケースで自分一人での対応が不安な場合は、税理士への無料相談を活用するのも有効です。確定申告期限直前は税務署も電話が混み合うため、税理士に整理を頼むほうが結果的に早いケースもあります。
給与明細だけで確定申告する書き方
源泉徴収票が手元にない場合でも、給与明細書(給与支払明細書)から以下の4数値を年間合計すれば、確定申告書を作成できます。
給与明細から拾うべき4つの数値(年間合計)
①給与収入額 = 各月の「総支給額」の年間合計(手取りではなく額面)
②源泉徴収税額 = 各月の「所得税」欄の年間合計
③社会保険料控除額 = 健康保険+厚生年金+雇用保険+介護保険の年間合計
④住民税控除額 = 各月の「住民税」欄の年間合計(社保控除と別)
給与収入額に含めるもの/含めないもの
①の給与収入額は「総支給額」の合計ですが、非課税通勤手当(公共交通機関は月15万円まで非課税)は含めません。給与明細の「課税対象額」を合算すると確実です。賞与・残業代・各種手当はすべて給与収入に含めます。出張旅費・慶弔見舞金・健康診断費用などの実費精算分は含めません。
確定申告書の記入欄との対応関係
| 給与明細の項目 | 確定申告書の記入欄 | 備考 |
|---|---|---|
| 総支給額(課税対象額) | 収入金額等「給与」欄 | 非課税通勤手当は除く |
| 所得税(源泉徴収税額) | 源泉徴収税額欄 | 年間合計 |
| 健康保険・厚生年金・雇用保険・介護保険 | 社会保険料控除欄 | 労使折半の従業員負担分のみ |
| 生命保険料・地震保険料の特別徴収分 | 生命保険料控除・地震保険料控除欄 | 保険会社から控除証明書が別途必要 |
給与所得控除後の金額・所得控除合計額は、確定申告書作成ツール(e-Tax・国税庁の確定申告書等作成コーナー)に上記4数値を入力すれば自動計算されます。給与所得控除は令和8年分から最低保障額が74万円に引き上げられている点に注意してください。
計算ツールで再計算するなら
集計した数字が合っているか確認したい、年末調整がされていない年の手取り・税額を再計算したい場合は、当ポータルの計算ツールが便利です。
よくある質問(FAQ)
Q. 源泉徴収票がなくても確定申告はできますか?
できます。確定申告書への源泉徴収票の添付は2019年4月以降の提出分から不要です。 ただし給与収入額・源泉徴収税額・社会保険料控除額の数字は申告書に記入する必要があるため、給与明細書を保管しておきましょう。
Q. 退職した会社が源泉徴収票をくれません。どうすればよいですか?
まず会社に再交付を依頼してください(電話・メール・書面)。 所得税法226条1項により、退職日から1ヶ月以内の交付が義務付けられています。 それでも交付されない場合は、税務署に「源泉徴収票不交付の届出書」を提出すると、税務署から会社に行政指導が入ります。
Q. 会社が倒産して源泉徴収票が手に入りません。どうすればよいですか?
破産管財人に発行依頼するのが最初の手順です。 連絡が取れない場合は税務署に「源泉徴収票不交付の届出書」を提出。 給与明細・銀行振込履歴・労働基準監督署の未払賃金立替払の決定通知書から数字を再構成して確定申告できます。
Q. 紛失した源泉徴収票の再発行に時間がかかる場合、確定申告期限までに間に合いません。どうすればよいですか?
給与明細書から正しい数字を集計して、期限内に確定申告書を提出してください。 後日、源泉徴収票が届いて申告内容と相違があれば、修正申告(追加納税)または更正の請求(還付増額)で訂正できます。 期限を守ることを最優先にしましょう。
Q. 副業や短期バイトの源泉徴収票が複数あって整理が大変です。どうすればよいですか?
全勤務先の源泉徴収票を集めて、確定申告書の「給与収入額」「源泉徴収税額」「社会保険料控除額」を合算記入します。 間に合わない先があれば給与明細で代替してください。 年末調整未済なら年間トータルで再計算するため還付になるケースが多いので、漏れなく集計しましょう。
まとめ
- 源泉徴収票がない3パターン(紛失/退職先がくれない/副業先からない)すべて確定申告は可能
- 第一手は勤務先への再発行依頼(電話 → メール → 書面の3段階)
- 退職先が応じない場合は税務署「源泉徴収票不交付の届出書」で行政指導 + 代替申告
- 確定申告書への源泉徴収票添付は2019年4月以降不要。給与明細書から4数値を集計すれば申告できる
- 期限が迫っているなら、まず給与明細の数字で期限内に提出。相違があれば後日修正申告
本記事の情報は2026年5月現在(令和8年)のものです。法令・国税庁手続きは改正されることがあります。最新情報は 国税庁 F5-4 源泉徴収票不交付の届出手続、 国税庁タックスアンサー No.7411 給与所得の源泉徴収票の提出範囲と提出枚数等、 国税庁 給与所得の源泉徴収票等の交付義務 でご確認ください。個別具体的なケースは税理士・税務署にご相談ください。
本ツールは令和8年(2026年)の税率・基準をもとに計算しています。最新の情報は各省庁のWebサイト等でご確認ください。
このツールをより使いやすくするため、ご意見を募集しています。
「計算結果が合わなかった」「こんな項目が欲しい」など、どんな小さなことでもお寄せください。
ご要望・ご意見を送る(約1分)