【令和8年版】タイミー副業の確定申告|給与所得・源泉徴収・住民税まで完全ガイド
タイミーの収入は「給与所得」(雇用契約ベース)。業務委託=雑所得は誤情報です。本業給与+タイミー給与の20万円超ライン判定、丙欄3.063%の源泉徴収、住民税の別途申告義務、源泉徴収票の取得方法まで、国税庁一次ソースに基づき令和8年版で解説します。スキマバイト3社の所得区分の違いも比較。
結論:タイミー副業の確定申告でやること3行
タイミー(スキマバイト)で稼ぐ会社員・学生・主婦が増え、確定申告の悩みも増えています。最初に押さえるべきポイントは3つだけです。
- タイミーは「給与所得」(雇用契約ベース)
ワーカーと就業先クライアントが雇用契約を結ぶ仕組みのため、所得税法28条の給与所得に該当(タックスアンサーNo.1300)。「業務委託だから雑所得」は誤情報です。
- 本業給与+タイミー給与の20万円超ラインで確定申告
本業がある会社員は、タイミー給与(年末調整されない給与)+雑所得などの合計が20万円超で確定申告が必要(所得税法121条1項)。タイミーで源泉徴収された分は還付の可能性が大。
- 20万円以下でも住民税申告は必要
所得税の確定申告が不要でも、住民税はお住まいの市区町村に別途申告が必要(地方税法317条の2)。これを忘れて指摘される人が多い。
この3点を踏まえて、以下で「タイミーが給与所得である根拠」と「申告必要性の3パターン判定」、具体的な手順を解説します。
タイミーは給与所得(雇用契約ベース)
タイミーで稼いだ収入の所得区分は、結論として「給与所得」です。これはタイミーの仕組みが「ワーカー(働き手)と就業先クライアント(募集企業)が直接雇用契約を結ぶ」設計になっているためです。
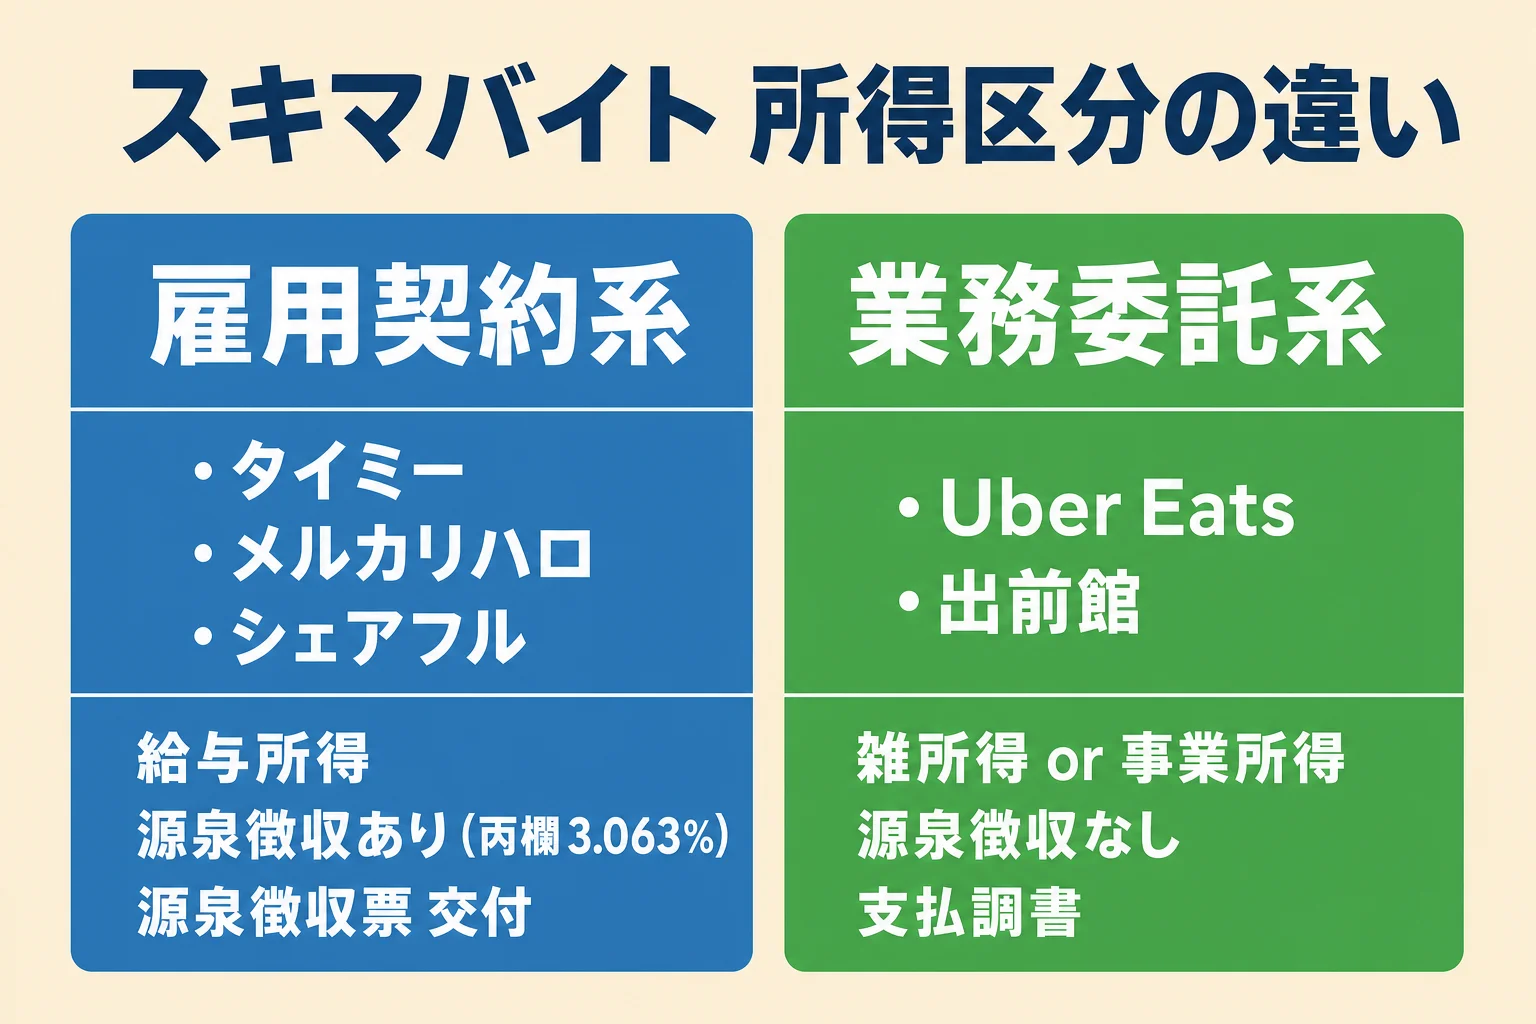
所得区分が決まる根拠
| 判断要素 | タイミーのケース | 給与所得の根拠 |
|---|---|---|
| 契約形態 | ワーカーと就業先クライアントが直接雇用契約を締結 | 雇用契約に基づく労務提供の対価 |
| 労働者性 | 労働基準法上の「労働者」扱い | 使用人として労務提供 |
| 所得税法上の区分 | 所得税法28条「給与所得」に該当 | タックスアンサーNo.1300 |
| 源泉徴収 | クライアントが日額表丙欄で源泉徴収 | 所得税法183条(給与に対する源泉徴収義務) |
| 源泉徴収票交付 | 雇用契約のため交付義務あり | 所得税法226条 |
「業務委託=雑所得」は誤情報
「タイミーは業務委託だから雑所得で申告」という解説を見かけますが、これは誤りです。タイミーは業務委託プラットフォームではなく、雇用契約を仲介する有期短期雇用のマッチングサービスです。
業務委託になるのは、Uber Eats・出前館の配達員、ココナラの個人取引、クラウドワークスのライター案件などです。これらは雑所得(または事業所得)として申告します。タイミーとは税務上の取り扱いが根本的に異なります。
給与所得であることの実務的メリット
給与所得だからこそ使える制度
- 給与所得控除が使える:収入金額に応じて最低74万円(令和8・9年分)の控除が自動適用される
- 年末調整・源泉徴収票が交付される:申告時に金額の証拠書類として使える
- 経費計算が不要:給与所得は給与所得控除(みなし経費)で完結。実費領収書の保存義務なし
- ワンストップ特例(ふるさと納税)が使える:本業給与とタイミー給与の合算でも、確定申告不要なら使える
タイミー副業 民間誤情報5点の訂正
タイミーの確定申告については、解説記事ごとに食い違う情報が多くあります。国税庁タックスアンサーと条文を一次ソースとして、よくある誤情報を訂正します。
タイミー副業 民間誤情報5点と正しい情報
- 【誤】「タイミーは業務委託だから雑所得」→ 【正】タイミーは雇用契約ベースのため給与所得(所得税法28条)。業務委託型のフードデリバリーとは別物。
- 【誤】「タイミー20万円以下なら住民税も申告不要」→ 【正】住民税は所得額にかかわらず市区町村への申告が必要(地方税法317条の2)。20万円特例は所得税のみ。
- 【誤】「タイミーで丙欄なら源泉徴収はない」→ 【正】丙欄でも一律3.063%の源泉徴収あり(社会保険料控除後の日額×3.063%)。タックスアンサーNo.2514。
- 【誤】「タイミーは確定申告すれば還付がある」と一律で言える→ 【正】還付の有無は本業給与+タイミー給与の合計税額と源泉徴収額の差額次第。本業の所得税率が高いと逆に追加納税の可能性も。
- 【誤】「タイミーの収入は雑所得として経費を引ける」→ 【正】給与所得のため経費計上不可。代わりに給与所得控除(最低74万円)が自動適用される。
出典: 国税庁タックスアンサー No.1300(給与所得)・No.1900(給与所得者の確定申告)・No.2514(日雇賃金の源泉徴収)(2026年5月時点)
源泉徴収のしくみ:日額表丙欄3.063%
タイミーの給与は、就業先クライアントが受取時に所得税を差し引いてから振り込みます。これを「源泉徴収」といいます。タイミーの単発バイト(雇用契約期間が2か月以内・日給/時給払い)は、源泉徴収税額表の「日額表丙欄」が適用されるのが原則です。
源泉徴収税額表の3区分(甲・乙・丙)
| 区分 | 適用条件 | タイミーでの該当性 |
|---|---|---|
| 甲欄 | 扶養控除等申告書を提出している主たる給与 | 2か月超の継続雇用に切り替わったケース等のみ |
| 乙欄 | 扶養控除等申告書を提出していない別の給与 | 甲欄提出先が他にある場合(理論上) |
| 丙欄 | 契約期間2か月以内・日給/時給払いの単発雇用 | タイミー単発バイトの典型 |
日額表丙欄の源泉徴収税額の計算
源泉徴収税額 = 社会保険料等控除後の日額 × 3.063%
※ 扶養人数に関係なく一律3.063%(定率計算)
※ 復興特別所得税2.1%を含む(2.1%は所得税3.0%の付加税)
丙欄の特徴:扶養控除や所得控除は反映されない
丙欄は「単発雇用に対する簡易な徴収」のため、扶養人数や保険料控除といった本来の所得控除は反映されません。本来の所得税額は確定申告で計算しなおすことになり、多くの場合は還付になります(特に本業の所得税率より丙欄の3.063%が高くなるケース)。
例: タイミー年収50万円の場合、丙欄で約15,315円が源泉徴収されています。本業給与+タイミー給与の合計所得・控除を計算しなおすと、追加納税になるケースもあれば、源泉徴収額が多すぎて還付されるケースもあります。確定申告で正しい税額に精算する仕組みです。
丙欄でも源泉徴収はある
「丙欄は源泉徴収なし」と書いている解説サイトを見かけますが、これは誤情報です。丙欄でも社会保険料控除後の日額に対して3.063%が源泉徴収されます(国税庁令和8年分源泉徴収税額表)。タイミーアプリで給与額を確認すると、源泉徴収後の手取り額が表示されています。
確定申告の必要性 3パターン判定
タイミー副業で確定申告が必要かどうかは、本業の有無と他の所得の状況によって判定基準が変わります。下記の3パターンから自分のケースを選んでください。
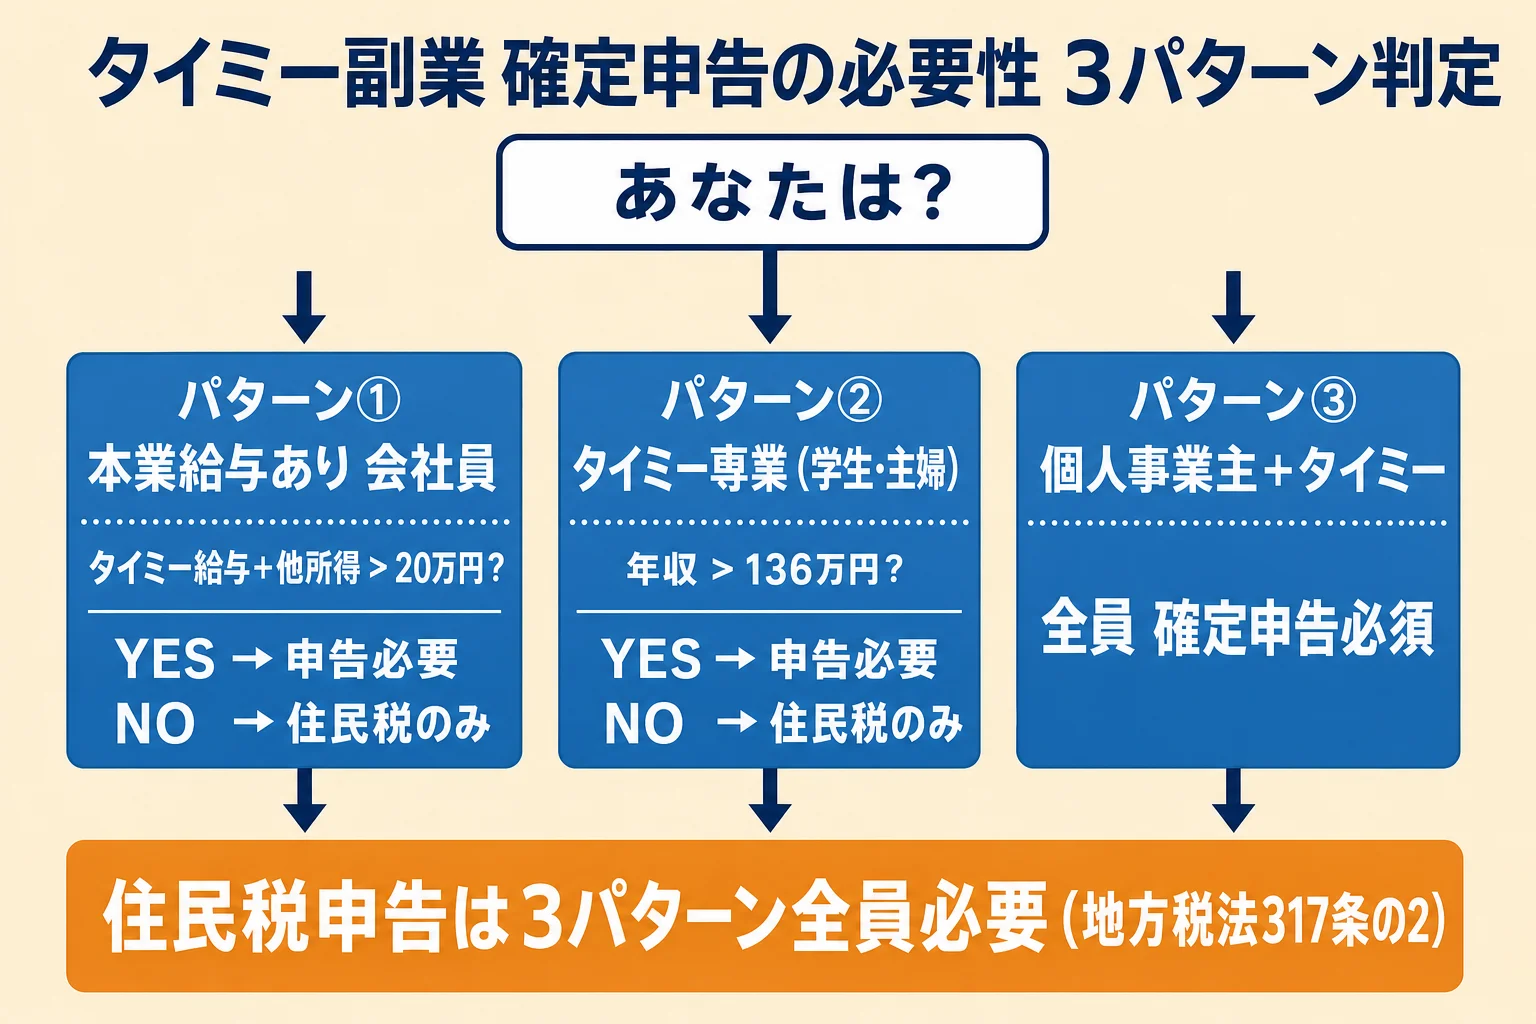
パターン1:本業給与あり+タイミー副業(最多ケース)
本業会社員+タイミーの判定式
【ステップ1】本業給与収入が2,000万円超 → 全員が確定申告必須(20万円ライン無効)
【ステップ2】上記に該当しない場合
・タイミー給与+他の所得(雑所得等)の合計 > 200,000円 → 確定申告必要
・タイミー給与+他の所得の合計 ≤ 200,000円 → 所得税の確定申告は不要
【ステップ3】どちらの場合も住民税申告は別途必要(地方税法317条の2)
※ タイミー給与の判定は「収入金額」で行う(給与所得は経費計上不可)
パターン2:タイミー収入のみ(本業なし・学生・主婦)
タイミー専業の判定式(令和8年分)
タイミー年収 - 給与所得控除(最低740,000円) - 基礎控除(620,000円) > 0
↓
年収1,360,000円超で所得税の確定申告が必要(令和8・9年分の特例)
※ 令和7年分は給与所得控除55万+基礎控除48万で年収103万円超ライン
※ 住民税は基礎控除43万円据え置き → 年収100万円超で住民税が発生
パターン3:個人事業主・フリーランス+タイミー
フリーランスとして本業の事業所得がある方がタイミーで副業した場合、判定はやや複雑です。
個人事業主+タイミーの判定ポイント
- 確定申告は必須:事業所得があるためタイミーの金額にかかわらず申告が必要
- タイミー給与は給与所得欄に記入:事業所得とは別欄で申告
- 給与所得控除と基礎控除が二重で使える:事業所得の青色申告控除+給与所得控除+基礎控除を全部適用可能
- 源泉徴収済みの所得税は税額控除欄に記入:丙欄で徴収された3.063%は確定税額から差し引ける
- 還付の可能性が高い:事業所得の経費で課税所得が圧縮される + タイミー源泉徴収済み分が還付される構造
医療費控除・住宅ローン控除を受ける場合
タイミー金額が20万円以下でも、医療費控除や住宅ローン控除を受けるために確定申告書を提出する場合は、20万円特例は使えません。確定申告書を提出する以上、タイミー収入も含めて全所得を申告する必要があります(国税庁タックスアンサーNo.1900)。
自分の所得税を計算してみる
自分のパターンが把握できたら、実際の所得税額を計算してみましょう。タイミーの給与は本業の給与所得と合算され、累進課税(5〜45%)で計算されます。源泉徴収済みの3.063%との差額が還付か追加納税かで分かれます。
源泉徴収税額の確認は 源泉徴収税額計算ツール、本業の手取り額は 手取り計算ツール、住民税の試算は 住民税所得割計算ツール もご利用ください。
タイミー源泉徴収票の取得方法
確定申告には、タイミーで働いた各クライアントごとの源泉徴収票が必要です。本業の源泉徴収票(会社から年末に交付)と合わせて、申告書に金額を記入します。
取得手順
| ステップ | 操作 |
|---|---|
| 1 | タイミーアプリを開く |
| 2 | マイページ(または「アカウント」)から源泉徴収票の発行画面を開く |
| 3 | 対象年(例:令和8年分)を選択 |
| 4 | 各クライアントごとの源泉徴収票PDFをダウンロード |
| 5 | 確定申告時に給与所得の金額・源泉徴収税額を申告書に転記 |
アプリで取得できない場合
万一タイミーアプリで源泉徴収票がダウンロードできない、または紛失してしまった場合は、就業先クライアント企業に直接再発行を依頼してください。雇用契約に基づく給与のため、クライアント企業に交付義務があります(所得税法226条)。
確定申告の期限直前に「源泉徴収票がない」と気付くケースが多いため、毎年1月〜2月初旬には早めに取得して整理しておくことを推奨します。
複数クライアントで働いた場合は全件必要
タイミーは1日単位で異なるクライアントで働けるため、年間で20件・30件のクライアントで働く方も珍しくありません。確定申告ではこれらすべての源泉徴収票が必要です(金額は各クライアントごとに合算して記入)。
e-Tax(電子申告)を使えば、全件の合計金額を入力するだけで済みます。紙申告の場合も「給与所得の源泉徴収票等の合計表」で集計して提出します。
スキマバイト3社の所得区分比較
タイミーと併用される代表的なスキマバイト・スポットワークサービスの所得区分を比較します。「スキマバイト=業務委託=雑所得」と一括りにするのは誤りで、サービスによって契約形態が異なります。
| サービス | 契約形態 | 所得区分 | 源泉徴収 | 備考 |
|---|---|---|---|---|
| タイミー | 雇用契約 | 給与所得 | 日額表丙欄3.063% | 雇用契約期間2か月以内が典型 |
| メルカリハロ | 雇用契約 | 給与所得 | 日額表丙欄3.063% | タイミーと同じ仕組み |
| シェアフル | 雇用契約 | 給与所得 | 日額表丙欄3.063% | タイミーと同じ仕組み |
| Uber Eats | 業務委託 | 雑所得 or 事業所得 | 原則なし(10.21%源泉なし) | 配達員は個人事業主扱い |
| 出前館(業務委託コース) | 業務委託 | 雑所得 or 事業所得 | 原則なし | 配達員は個人事業主扱い |
併用する場合の確定申告
例えば「タイミー(給与所得)+Uber Eats(雑所得)」を併用する会社員の場合、タイミー給与+Uber Eatsの所得(収入−経費)の合計で20万円超ライン判定をします。
給与所得(タイミー)と雑所得(Uber Eats)は申告書の異なる欄に記入します。タイミーは源泉徴収票の金額を給与欄に、Uber Eatsは収入−経費の所得を雑所得欄に記入します。
サービスごとの契約形態は要確認
本記事の所得区分は2026年5月時点の各社の利用規約に基づく整理です。スキマバイト業界はサービス改定が多いため、利用前に各社公式サイトの利用規約・FAQで最新の契約形態を確認してください。「給与所得だと思っていたら業務委託に変わっていた」というケースもありえます。
住民税の落とし穴:20万円以下でも申告必要
タイミー収入が20万円以下で所得税の確定申告が不要な方も、住民税の申告は別途お住まいの市区町村に対して必要です(地方税法317条の2)。「申告不要」は所得税のみの話で、住民税には適用されません。
住民税の申告ルート
【パターンA】所得税の確定申告をする場合
→ 確定申告書のデータが税務署から市区町村に連携される
→ 自動的に住民税にも反映される(別途申告不要)
【パターンB】所得税の確定申告をしない場合(タイミー20万円以下など)
→ 住民税申告書を市区町村役場に直接提出する必要あり
→ 期限は通常3月15日(確定申告と同じ)
住民税が会社にバレる仕組みと対策
| 徴収方法 | しくみ | 会社にバレるリスク |
|---|---|---|
| 特別徴収 | 本業の給与から12分割で天引き(デフォルト) | 本業の住民税にタイミー分が上乗せされ、給与計算担当者に違和感を持たれる可能性 |
| 普通徴収 | 自宅に納付書が届き自分で納付 | タイミー分の住民税が本業の天引き額に乗らない → バレにくい |
タイミーは給与所得のため普通徴収を選びにくい
タイミーは給与所得のため、住民税の普通徴収を選択できない自治体が多くあります。これは複数の給与収入を合算して特別徴収する仕組み(地方税法321条の3〜5)のためです。
「副業を絶対に会社にバレたくない」場合、タイミーのような給与所得型副業より、業務委託型副業(Uber Eats、クラウドワークスなど)の方が普通徴収を選びやすくなります。ただし最終的な可否はお住まいの自治体に事前確認することを推奨します。
マイナンバー紐付けで把握される実態
令和元年以降、給与支払報告書のマイナンバー記載が義務化され、市区町村は各勤務先からの給与支払報告書を集約してマイナンバー単位で集計しています。タイミーで働いた分も給与支払報告書を通じて市区町村に通知されるため、住民税申告漏れは発覚しやすくなっています。「少額だから申告しなくても分からない」という時代ではありません。
タイミー副業 確定申告の進め方ステップ
確定申告期間は翌年2月16日〜3月15日(土日は翌平日にずれる)です。e-Taxを使えば24時間自宅から提出でき、必要書類のアップロードも電子完結します。
- 1月〜2月:源泉徴収票を全件取得
本業の源泉徴収票(会社から年末〜1月に交付)+タイミーアプリから令和8年分の源泉徴収票をダウンロード。複数クライアント分すべて。
- 2月:申告書作成
国税庁「確定申告書等作成コーナー」(e-Tax)で作成。本業給与+タイミー給与を給与所得欄に合算記入。源泉徴収済み税額も合算で記入。
- 住民税の徴収方法を選択
第二表「住民税に関する事項」を確認。タイミーが給与所得のため、自治体によっては普通徴収を選べないケースがあるので注意。
- 2月16日〜3月15日:提出
e-Tax(マイナンバーカード or ID/パスワード方式)または郵送・税務署窓口で提出。
- 3月15日まで:納付(追加納税の場合)
確定税額が源泉徴収額より多い場合、3月15日までに自分で納付。期限後納付には延滞税が日割で課されます。還付の場合は申告から1〜2か月で口座振込。
還付申告は5年間さかのぼれる
「タイミーで源泉徴収されていたが申告していなかった」という方は、過去5年分まで遡って還付申告ができます(国税通則法74条の2)。例えば令和3年分の還付申告は令和8年12月31日まで可能です。タイミー金額が大きい年があれば、過去分の還付請求も検討する価値があります。
よくある質問(FAQ)
タイミーの収入は給与所得ですか?それとも雑所得ですか?
原則として「給与所得」です。タイミーはワーカーとクライアント(募集企業)が雇用契約を結ぶ仕組みのため、所得税法28条の給与所得に該当します。「タイミーは業務委託だから雑所得」という解説は誤情報です。雇用契約に基づく給与所得のため、源泉徴収票の交付義務もあります(所得税法226条)。
タイミーで稼いだ金額が20万円以下なら確定申告は不要ですか?
本業の給与所得者の場合、本業以外の給与(タイミー含む)+雑所得などの合計が20万円以下なら所得税の確定申告は不要です(所得税法121条1項)。ただし、住民税の申告はお住まいの市区町村に別途必要です(地方税法317条の2)。「20万円以下なら住民税も不要」は誤情報です。
タイミーの源泉徴収票はどこでもらえますか?
タイミーアプリのマイページから各クライアントごとの源泉徴収票がダウンロード可能です。雇用契約に基づく給与のため、クライアント企業に源泉徴収票の交付義務があります(所得税法226条)。万一ダウンロードできない場合や紛失した場合は、就業先のクライアント企業に直接再発行を依頼してください。確定申告では、本業の源泉徴収票とあわせて全クライアント分の源泉徴収票が必要です。
タイミーで稼ぐと「丙欄」で源泉徴収されると聞きました。どういう意味ですか?
雇用契約期間が2か月以内で日給・時給払いの場合に適用される源泉徴収税額表の区分が「日額表丙欄」です(国税庁タックスアンサーNo.2514)。タイミーの単発バイトはこの典型例です。社会保険料控除後の日額に対して定率3.063%で源泉徴収されます。年末に確定申告すると、本来の所得税額との差額が還付されることが多いです(特にタイミー収入が少額の場合)。
タイミーの収入は本業の会社にバレますか?
住民税の徴収方法を「特別徴収」(給与天引き)のままにしておくと、本業の住民税額にタイミー分が上乗せされ、給与計算担当者に金額の違和感を持たれる可能性があります。確定申告書第二表の「住民税に関する事項」で「自分で納付(普通徴収)」を選択すると、副業分の住民税が自宅に納付書で届きます。ただし、タイミーは給与所得のため、自治体によっては副業分の普通徴収を選べない場合があります。事前にお住まいの市区町村役場へ確認することを推奨します。
タイミーと別のスキマバイト(メルカリハロ、シェアフルなど)を併用した場合、確定申告はどうなりますか?
メルカリハロ・シェアフルもタイミーと同じく雇用契約ベースのため給与所得です。本業の給与と複数のスキマバイトの給与を合算し、本業以外の給与+雑所得の合計が20万円超なら確定申告が必要です。各社から源泉徴収票を取得し、申告書に全件記載します。なお、Uber Eatsや出前館の配達員は業務委託(雑所得 or 事業所得)のため、税務上の取り扱いが異なる点にご注意ください。
タイミー収入だけで本業がない場合、いくらから所得税がかかりますか?
令和8年分の場合、給与収入が136万円超から所得税がかかります。給与所得控除74万円(最低保障額)と基礎控除62万円の合計136万円が非課税ラインです(令和8・9年分の特例)。なお、住民税の基礎控除は43万円で据え置きのため、住民税は給与収入100万円超でかかります。
出典・参考法令
本記事は以下の一次ソースに基づいて作成しています(2026年5月時点)。
- 国税庁 タックスアンサー No.1300(給与所得): nta.go.jp
- 国税庁 タックスアンサー No.1900(給与所得者の確定申告): nta.go.jp
- 国税庁 タックスアンサー No.2511(税額表の種類と使い方): nta.go.jp
- 国税庁 タックスアンサー No.2514(日雇賃金の源泉徴収): nta.go.jp
- 国税庁 令和8年分源泉徴収税額表(日額表): nta.go.jp
- 所得税法 第28条(給与所得の定義)・第121条第1項(給与所得者の確定申告不要特例)・第226条(源泉徴収票の交付義務)
- 地方税法 第317条の2(住民税申告義務)・第321条の3〜5(特別徴収)
- 租税特別措置法 第94条(延滞税の特例基準割合)
- 関連: 副業の確定申告のやり方 完全ガイド(令和8年版)
本記事は2026年5月時点の情報に基づいて作成しています。タイミーの仕組み・各社の契約形態は変更される可能性があるため、最新情報は各社公式サイト(タイミー利用規約・FAQ等)でご確認ください。税制も改正により変更されることがあります。個別の判定はケースごとに異なるため、最終判断は税理士・税務署への確認を推奨します。最新情報は国税庁公式サイト(nta.go.jp)でご確認ください。
本ツールは令和8年(2026年)の税率・基準をもとに計算しています。最新の情報は各省庁のWebサイト等でご確認ください。
このツールをより使いやすくするため、ご意見を募集しています。
「計算結果が合わなかった」「こんな項目が欲しい」など、どんな小さなことでもお寄せください。
ご要望・ご意見を送る(約1分)